Что делать с 25 млн теңге: расчёт дохода от депозита и недвижимости
Казахстанцы, у которых есть крупные накопления, могут разместить деньги на банковском депозите или вложить их в недвижимость. Ranking.kz сравнил два варианта на примере 25 млн теңге и подсчитал возможный финансовый результат за год.
При этом сравнивать только размер дохода не совсем корректно. Депозит приносит банковское вознаграждение, а квартира может давать сразу два источника потенциального дохода — аренду и рост стоимости самого жилья.
Расчеты являются ориентировочными. На итоговый результат могут повлиять инфляция, изменение банковских ставок, стоимость аренды, расходы на содержание квартиры и другие непредвиденные затраты.
Сколько могут принести 25 млн на депозите
На момент подготовки материала базовая ставка Национального банка составляла 16,25%. Банки при этом предлагали годовые депозиты с эффективной доходностью примерно 14–15%.
Расчеты, проведенные с помощью онлайн-калькуляторов двух крупных банков, показывают: если разместить 25 млн на 12 месяцев при ставке 14,5–15%, доход может составить около 3,6–3,8 млн.
Таким образом, через год сумма на счете может увеличиться до 28,6–28,8 млн.
Но номинальная прибыль не показывает полной картины. За год деньги теряют часть покупательной способности из-за инфляции.
Для сравнения Ranking.kz использовал уровень инфляции за январь–декабрь 2025 года — 11,4%. Если ориентироваться на этот показатель, покупательная способность накопленной суммы через год составила бы примерно 25,3–25,4 млн теңге.
Что можно купить на 25 млн теңге
Другой вариант — вложить накопления в недвижимость.
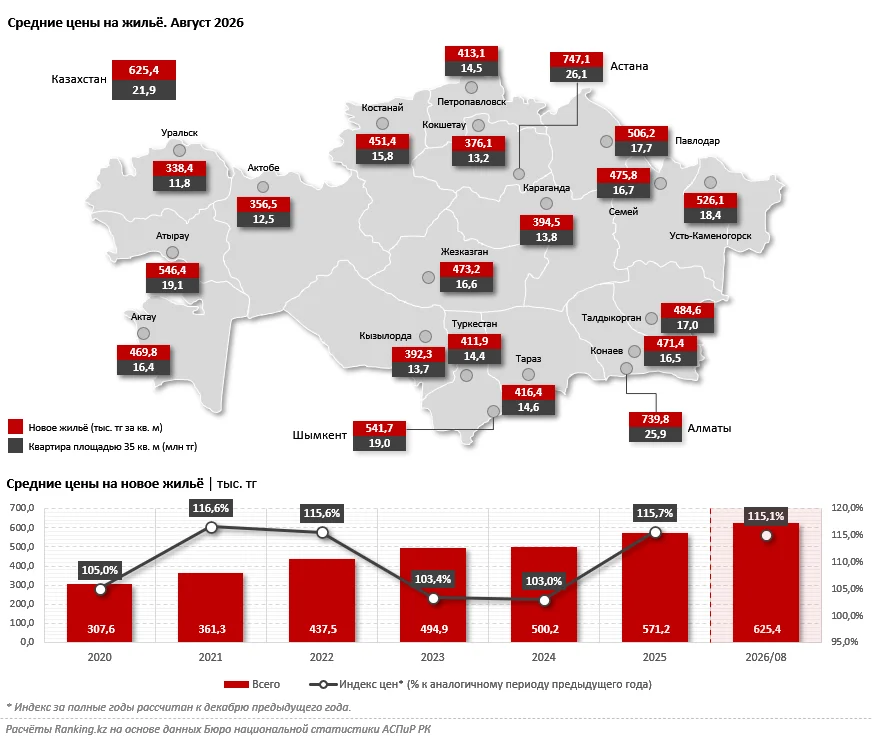
Согласно расчетам Ranking.kz на основе августовских данных Бюро национальной статистики, 25 млн в большинстве крупных городов Казахстана хватит примерно на 35 кв. м нового жилья.
В Астане квартира такой площади по официальной средней стоимости квадратного метра обходилась примерно в 26,1 млн. При этом на рынке объявлений можно было найти однокомнатные квартиры аналогичной площади в столичных новостройках примерно от 19,9 млн.
Средняя стоимость квадратного метра нового жилья по Казахстану в августе 2026 года составляла 625,4 тыс. Для сравнения, в 2022 году показатель находился на уровне 437,5 тыс.
Получается, за четыре года квадратный метр подорожал примерно в 1,43 раза.
Однако прошлый рост цен сам по себе не означает, что недвижимость будет дорожать такими же темпами и дальше.
Сколько может принести квартира в аренду
У недвижимости есть еще один потенциальный источник дохода — аренда.
В августе 2026 года средняя стоимость аренды в Астане составляла около 6,1 тыс. теңге за квадратный метр.
Если взять квартиру площадью 35 кв. м, расчетная стоимость аренды составит около 212,8 тыс. в месяц.
За год это примерно 2,6 млн.
Но это сумма до учета дополнительных расходов. Собственнику придется учитывать налоги, содержание жилья, ремонт, возможную покупку мебели и техники, а также периоды, когда квартира может оставаться без арендаторов.
Как снизить риски при покупке новостройки
Один из ключевых факторов при покупке жилья на этапе строительства — надежность застройщика. Перед заключением сделки стоит изучить историю компании, реализованные проекты, сроки их сдачи, финансовое положение и оценки профильных аналитиков.
Для поиска информации о строительных компаниях можно использовать специализированные сервисы и рейтинги. Например, по оценке аналитиков Capital Realty, в топ-5 застройщиков Астаны в 2026 году вошли:
BI Group;
Bazis-A;
Sensata Group;
Nur Astana Kurylys (NAK);
Orda Invest.
Отдельные казахстанские строительные компании представлены и в международных рейтингах. Так, в рейтинге ENR Top 250 Global Contractors 2026 года BI Group заняла 131-е место, поднявшись со 161-й позиции годом ранее.
При этом место в рейтинге само по себе не является гарантией успешной реализации конкретного проекта. Перед покупкой жилья важно отдельно проверить именно тот объект, который планируется приобрести, а также документы застройщика и условия сделки.
Особое внимание следует уделить покупке квартиры по договору долевого участия. В таком случае необходимо убедиться, что застройщик имеет предусмотренные законодательством основания для привлечения средств дольщиков.
В частности, проект может реализовываться при наличии гарантии Казахстанской жилищной компании либо соответствующего разрешения местного исполнительного органа на привлечение денег дольщиков.
Такие механизмы направлены на защиту покупателей в случае проблем с реализацией проекта. Однако конкретные условия защиты зависят от выбранного механизма и документов по объекту, поэтому их необходимо проверить до заключения договора.